
TOPICSトピックス
役員報酬、その額に理由は?〜法人と個人、資金の振り分け方〜
法人に利益が出ているなら、役員報酬を上げて個人に移したほうがいい。そう考えるのは自然なことです。法人に貯まったお金は、院長先生が自由に使えるわけではありません。個人で自由に使える資金を厚くしておきたいと考えるのも、無理のないことです。
ところが、報酬を上げた分がそのまま手取りになるわけではありません。かといって、報酬を抑えて法人に残せばよい、という話でもありません。
役員報酬の額は、手取りを増やすための数字ではなく、法人と個人にお金をどう振り分けるかを決める数字です。
増やした分は、そのまま残らない
所得税は、所得が増えるほど上の部分に高い税率がかかる累進課税です。報酬を増やすと、増やした部分には、その時点でいちばん高い税率がかかります。
報酬水準によっては、所得税と住民税を合わせて、増やした分の半分前後が税金になることもあります。100万円増やしても、手取りとして増えるのは50万円前後、という計算です。報酬が高い理事長ほど、上乗せした部分が手取りに回る割合は小さくなっていきます。
ただし、ここまでは個人の側だけを見た話です。報酬を増やせば、その分だけ法人の経費が増え、法人の利益は小さくなります。法人に残した場合の税負担は、所得が年800万円を超える部分で、法人税や地方税などを合わせておおむね3割前後です。
法人に残せば正解、でもない
税率だけを比べれば、法人に残したほうが有利に見えます。しかし、法人に残したお金は、院長先生個人のものではありません。
法人に貯まったお金を個人に移す方法は、役員報酬や将来の役員退職金など、一定の方法に限られます。しかも、それぞれに税務上の適正な範囲があります。役員報酬であれば、職務の内容や法人の業績に比べて高すぎる部分は、法人の経費として認められません。報酬で個人に移せる額にも、限りがあります。
一方で、個人に必要な分まで法人に残してしまうと、個人側の資金に余裕がなくなります。住宅や子どもの教育など、個人として使うお金が足りなければ、法人にどれだけ預金があっても、暮らしの安心にはつながりません。
報酬を上げれば個人の税負担が重くなり、抑えれば個人の手元が薄くなる。だから、報酬の額は税率だけでは決められません。
決め手は、何に使うお金か
では、何を基準に決めればよいのでしょうか。
出発点は、個人と法人のそれぞれに、これから何のためのお金が必要かを分けて見ることです。
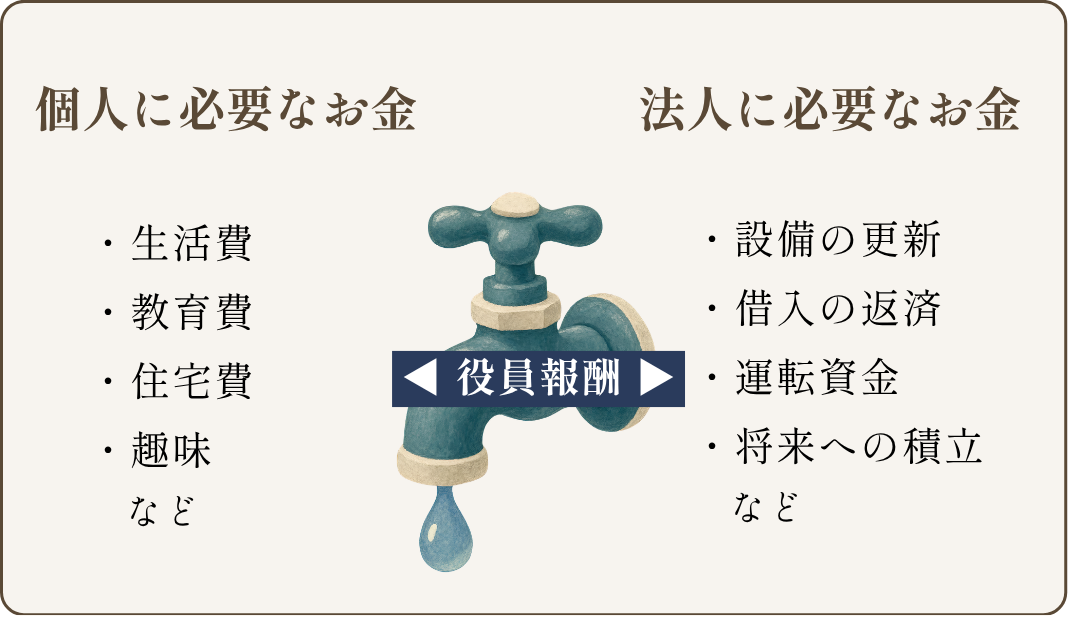
個人の側には、日々の生活費、教育費、住宅費など、個人として使うお金があります。法人の側には、医療機器や内装の更新、借入の返済、運転資金、スタッフの処遇改善、そして将来に備えて法人で積み立てていくお金があります。
役員報酬は、この二つのあいだでお金を振り分ける蛇口のようなものです。税率だけを見て蛇口の開き方を決めると、本来必要なお金の配分が見えなくなります。
たとえば、数年後に大型の設備更新を控えている医院と、これから子どもの教育費が大きくなる医院とでは、同じだけ利益が出ていても、お金を置いておきたい場所が違います。前者は法人の側を厚くしたい時期、後者は個人の側を厚くしたい時期です。
どちらに置くのが有利かは、税率だけでは決まりません。いつ使うお金なのか、何のために残すのか、将来どう個人へ移すのかまで含めて考える必要があります。
次の三つに、すぐ答えられるでしょうか。
□ 個人では、これから年間いくら必要か
□ 法人では、設備や返済にいくら必要か
□ いまの報酬は、どちらかに偏っていないか
とくに一つ目は、意外と答えにくい問いです。教育費や住宅費、これからの生活にかかるお金を年ごとに並べてみて、はじめて見えてくる数字です。
この三つを整理すると、報酬額を考える基準が見えてきます。
配分は、毎年変わる
先ほどの二つの医院のような違いは、一つの医院の中でも、時期が変われば生まれます。借入の返済が進む。子どもが独立する。設備が古くなる。状況が変われば、お金を置いておきたい場所も変わります。
ある年に適切だった報酬の額が、翌年も適切とは限りません。
一方で、役員報酬はいつでも自由に変えられるわけではありません。税務上、役員報酬を通常の形で見直す場合は、原則として事業年度の開始から3か月以内に改定する必要があります。そのため、実務上は期首が大きな見直しのタイミングになります。決算の見通しが立ったら翌期の配分を考えておくと、その機会を活かせます。
いまの役員報酬は、何を根拠に決めた金額でしょうか。
前年と同じだから。生活に困らないから。法人に利益が出ているから。どれも自然な理由です。ただ、どれも法人と個人のそれぞれに必要なお金を見て決めた理由ではありません。
同じ報酬額でも、ある医院には適切で、別の医院には多すぎたり少なすぎたりします。役員報酬を、法人と個人をつなぐ配分の数字として見直してみると、これまで気づかなかった偏りが見えてくるかもしれません。